

`uretimfaktorleri` ile İlgili Madde Sonuçları
Hecksher-Ohlin Teorisi
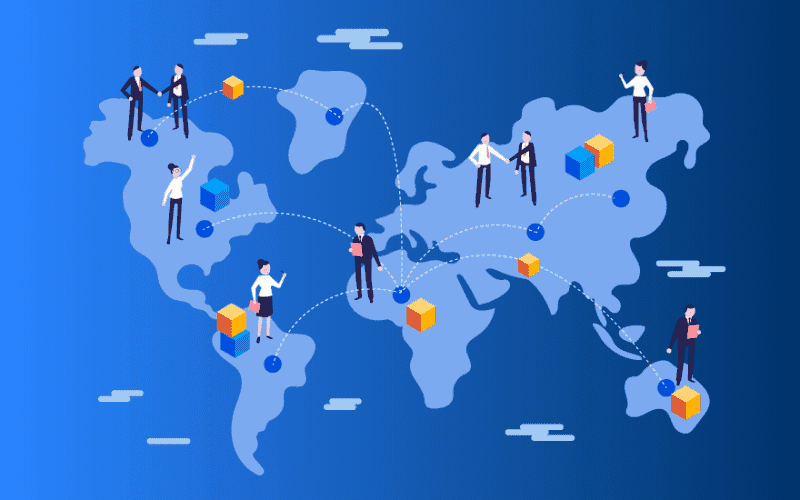
Heckscher-Ohlin Teorisi (H-O Teorisi), uluslararası ticaretin nedenlerini açıklamak için geliştirilen ve faktör donatımı farklılıklarına dayanan bir dış ticaret teorisidir. Teori, 1919 yılında İsveçli ekonomist Eli Heckscher tarafından ortaya atılmış ve 1933 yılında öğrencisi Bertil Ohlin tarafından sistematik bir yapıya kavuşturulmuştur. H-O Teorisi, Ricardo’nun karşılaştırmalı üstünlükler teorisini bir adım öteye taşıyarak, ülkeler arasındaki ticaretin temel belirleyicisinin faktör donanımı fa
TR
Kübra Cin
KÂR
Kâr iktisat biliminde, bir firmanın satış gelirleri ile yönetim, üretim ve fırsat maliyetleri arasındaki fark ile üretim faktörlerinden olan girişim gücünün getirisi ve dolayısıyla girişimcinin geliri olmak üzere iki temel anlamı ifade eder. Muhasebe biliminde ise kâr bir firmanın satış gelirleri ile yönetim ve üretim maliyetleri arasındaki farktır. Birinci tanımla muhasebe bilimindeki tanım arasında önemli bir fark göze çarpar: Muhasebeciler için maliyetler “tahakkuk etmiş / gerçekleşmiş” masra
TR
Tübitak